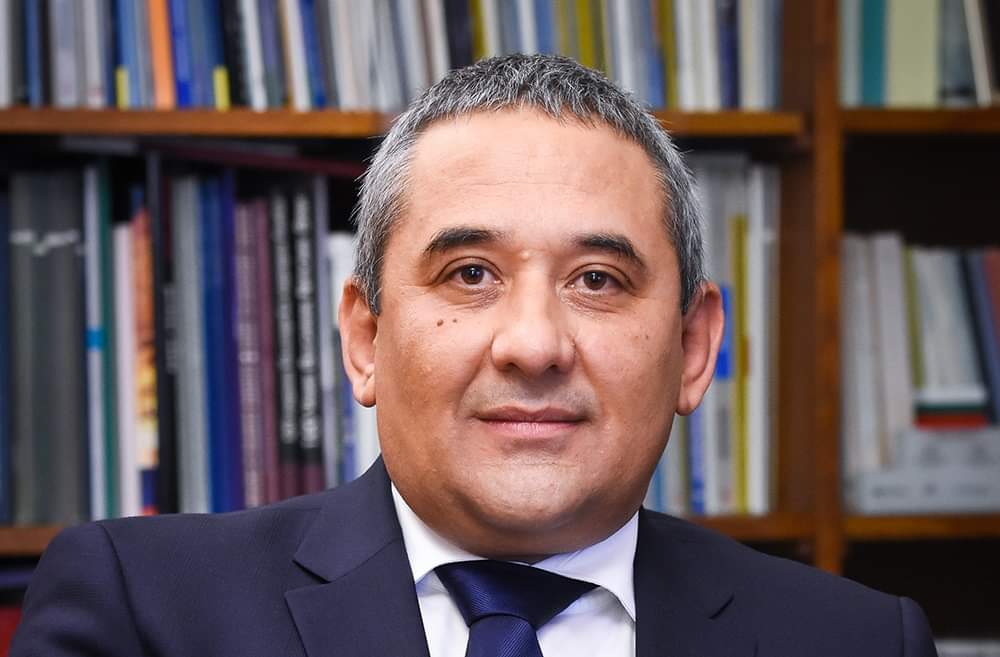
Калин Христов е подуправител на Българската народна банка, ръководещ управление „Eмисионно“ от 2009 г. Преди това е бил съветник на управителя на БНБ и на подуправителя, ръководещ управление „Емисионно“. През 2013 г. е служебен министър на финансите в правителстото на Марин Райков. През 2001 година е икономист в Centre for Central Banking Studies, Bank of England. Интервюто е от последния брой на списание BGlobal
Г-н Христов, как оценявате макроикономическите перспективи пред ЕС, еврозоната и България?
Още от миналата година икономиките на еврозоната и тези на страните в ЕС, но извън еврозоната, имат различна динамика. От втората половина на 2019 г. еврозоната забавяше растежа си и неслучайно миналия септември Европейската централна банка (ЕЦБ) въведе допълнителни стимули. Страните извън еврозоната, вкл. България, имаха по-висок растеж, който се забавяше с по-малка скорост от растежа в еврозоната. Икономическият шок вследствие на мерките за ограничаване на пандемията сви всички икономики, като се видя, че страните с висок публичен дълг и дългосрочни структурни проблеми, като Испания, Италия и Франция, преживяха по-голям спад в сравнение с Германия и страните от Централна и Източна Европа. Реакцията на икономиките на първата вълна на пандемията потвърждава исторически съществуващата връзка, че страните с дългосрочни структурни проблеми и липса на фискално пространство (поради висок публичен дълг и бюджетен дефицит) имат по-малка възможност за реакция и понасят по-висока икономическа цена.
На европейско ниво данните показват дълбок спад на БВП през второто тримесечие и очаквания за възстановяване през третото. Спадът в Централна и Източна Европа, в това число и в България, е по-малък от този в основните страни от еврозоната. От високочестотните индикатори се вижда, че в началото на юли има рязко възстановяване на показателите, но те не достигат предкризисните нива и започват отново да показват забавяне след месец август. В допълнение рязкото увеличение на заразените от есента в повечето страни в еврозоната и предприетите мерки за ограничаване на заразата ще доведат до потискане на икономическия растеж през настоящата година, както и на траекторията на възстановяване през следващите години. По отношение на отделни държави и определени сектори на икономиката тази криза ще има дългосрочен ефект върху потенциала за тяхното възстановяване до предкризисните нива.
Предвид значителното изчерпване на възможността паричната политика в еврозоната да има стимулиращо действие, в настоящата икономическа среда фискалната политика е основният инструмент за реакция. Политиката на ЕЦБ на масирано предоставяне на ликвидност на търговските банки и покупки на ДЦК в новата им програма Pandemic Emergency Purchase Programme подпомага достъпа до финансиране на правителствата с голяма задлъжнялост и поддържа цените на финансовите активи. Това финансиране на мерките на правителствата в краткосрочен период и като временна мярка е рационално поведение. Основният въпрос е как и кога тази политика ще бъде прекратена. Профилът на настоящата криза не дава основание да се предполага, че правителствата на повечето страни в еврозоната ще успеят да свият дефицитите си в близък хоризонт. Следването на настоящата политика в по-продължителен период от време ще намалява както ефективността ѝ, така и ще намалява стимулите за разрешаване на структурните проблеми.
А конкретна прогноза за растежа в България?
Благоразумната фискална политика, която се провежда в страната от въвеждането на валутния борд, позволи на правителството да посрещне големия икономически шок, породен от пандемията от Covid-19, с добри фискални показатели. Те осигуряват необходимото пространство за предприемане на стимулиращи мерки с цел ограничаване на негативните икономически последици, както и за финансиране на бюджетния дефицит на благоприятна цена. Според базисния сценарий на прогнозата на БНБ от септември, реалният БВП на България ще се понижи с 5,5% през 2020 г., което ще се определя главно от спад на частното потребление (принос с -1,9 процентни пункта), спад на инвестициите в основен капитал (-1,8 пр. п.) и в по-малка степен от негативния принос на нетния износ (-1,2 пр. п.). Устойчивостта на започналото възстановяване на икономическата активност в България през третото тримесечие на 2020 г. се характеризира със значителна несигурност, включително и в краткосрочен хоризонт, вследствие на бързото разпространение на пандемията както у нас, така и в света.
Европейската централна банка заговори за въвеждането на дигитално евро – каква е целта? Ускоряване на паричното обращение или допълнително увеличение на паричното предлагане под нова форма?
Дигиталните валути, емитирани от централни банки (т.нар. Central bank digital currency – CBDC), целят решаването на два проблема. Първият е класическият, с нивото, до което централните банки могат да намаляват лихвените проценти (т.нар. Effective lower bound). Когато лихвите са отрицателни – в момента лихвеният процент по депозитното улеснение на ЕЦБ, който има основно влияние върху финансовите пазари и икономиката, е на ниво минус 0,5% - се появяват предпочитания спестяванията да се съхраняват под формата на банкноти, където лихвеният процент е нула. Това намалява ефективността на паричната политика. В сценарий, при който банкнотите се електронизират (и се превърнат в CBDC), на тях също ще може да се налагат отрицателни лихви.
Това означава фактическо обедняване на хората, без значение дали държат парите си в банка, или разполагат с тях под някаква форма?
Отрицателните лихви на практика се явяват данък върху спестяванията, какъвто не би трябвало да се налага от централните банки, защото в демократичните страни данъци могат да бъдат въвеждани само от парламент, съставен в резултат на избори. Централните банки обаче не разглеждат такава политика като данък, който намалява спестяванията на домакинствата, а като стимул за ограничаване на спестяванията и увеличаване на потреблението и склонността към задлъжняване.
С други думи, първата цел на дигиталното евро е отрицателните лихви да действат и върху банкнотите, ако хората съхраняват спестяванията си в такава форма.
Втората цел е, че специално в ЕЦБ и в континентална Европа набира сила притеснението от т.нар. big tech – големите технологични компании, които не са европейски, като Google, Amazon, Facebook и китайските Alibaba и Tencent. Тези компании възнамеряват да въведат собствени валути (stable coins) и ако хората разполагат с частни дигитални пари, с които лесно да осъществяват трансакции помежду си, те биха използвали много по-малко еврото. Което означава, че на глобално ниво ролята на еврото би намалявала. А колкото по-малко се използва една валута, толкова по-слабо ефективна е паричната политика на централната банка-емитент и толкова по-малко е влиянието ѝ в конкретната икономика.
Така че и притеснението от емитирането от страна на big tech предизвиква централните банки да направят дигитални пари, които хората да използват вместо парите, създадени от технологичните компании. Целта е да бъде намалена ролята на тези компании в глобалната парична конкуренция.
Таксите и комисионите, начислявани от банките, са основен източник за формиране на печалби при сегашните лихвени равнища – как ще се отрази евентуално въвеждане на дигитално евро? Банките вече страдат от конкуренцията на финтех сектора и решенията, които предлагат и планират да предложат технологичните гиганти.
За да сме точни, данните показват, че таксите и комисионите на банките у нас допринасят за около 23% от нетния оперативен доход. Лихвеният доход все още има по-голям принос, но действително делът му намалява.
Отговорът на този въпрос зависи от техническия дизайн на дигиталните валути. Зависи как ще се въведат. Проучванията до момента идентифицират два модела. Първият предвижда всеки да получава сметка в централната банка, от която да може да плаща електронно навсякъде. Такова решение би имало огромен трансформационен ефект – всички биха си преместили парите от търговските банки в централната банка заради сигурността, която ще получат. Това, което може да мотивира оставяне на средства в търговската банка, е разлика в лихвите, които се изплащат. Търговските банки ще се принудят да плащат премия, която да привлече спестителите. Така обаче разходите им за депозитите ще се увеличат и в крайна сметка това ще донесе значителен негативен ефект за търговските банки.


Този уебсайт ползва “бисквитки”, за да Ви предостави повече функционалност. Ползвайки го, вие се съгласявате с използването на бисквитки.