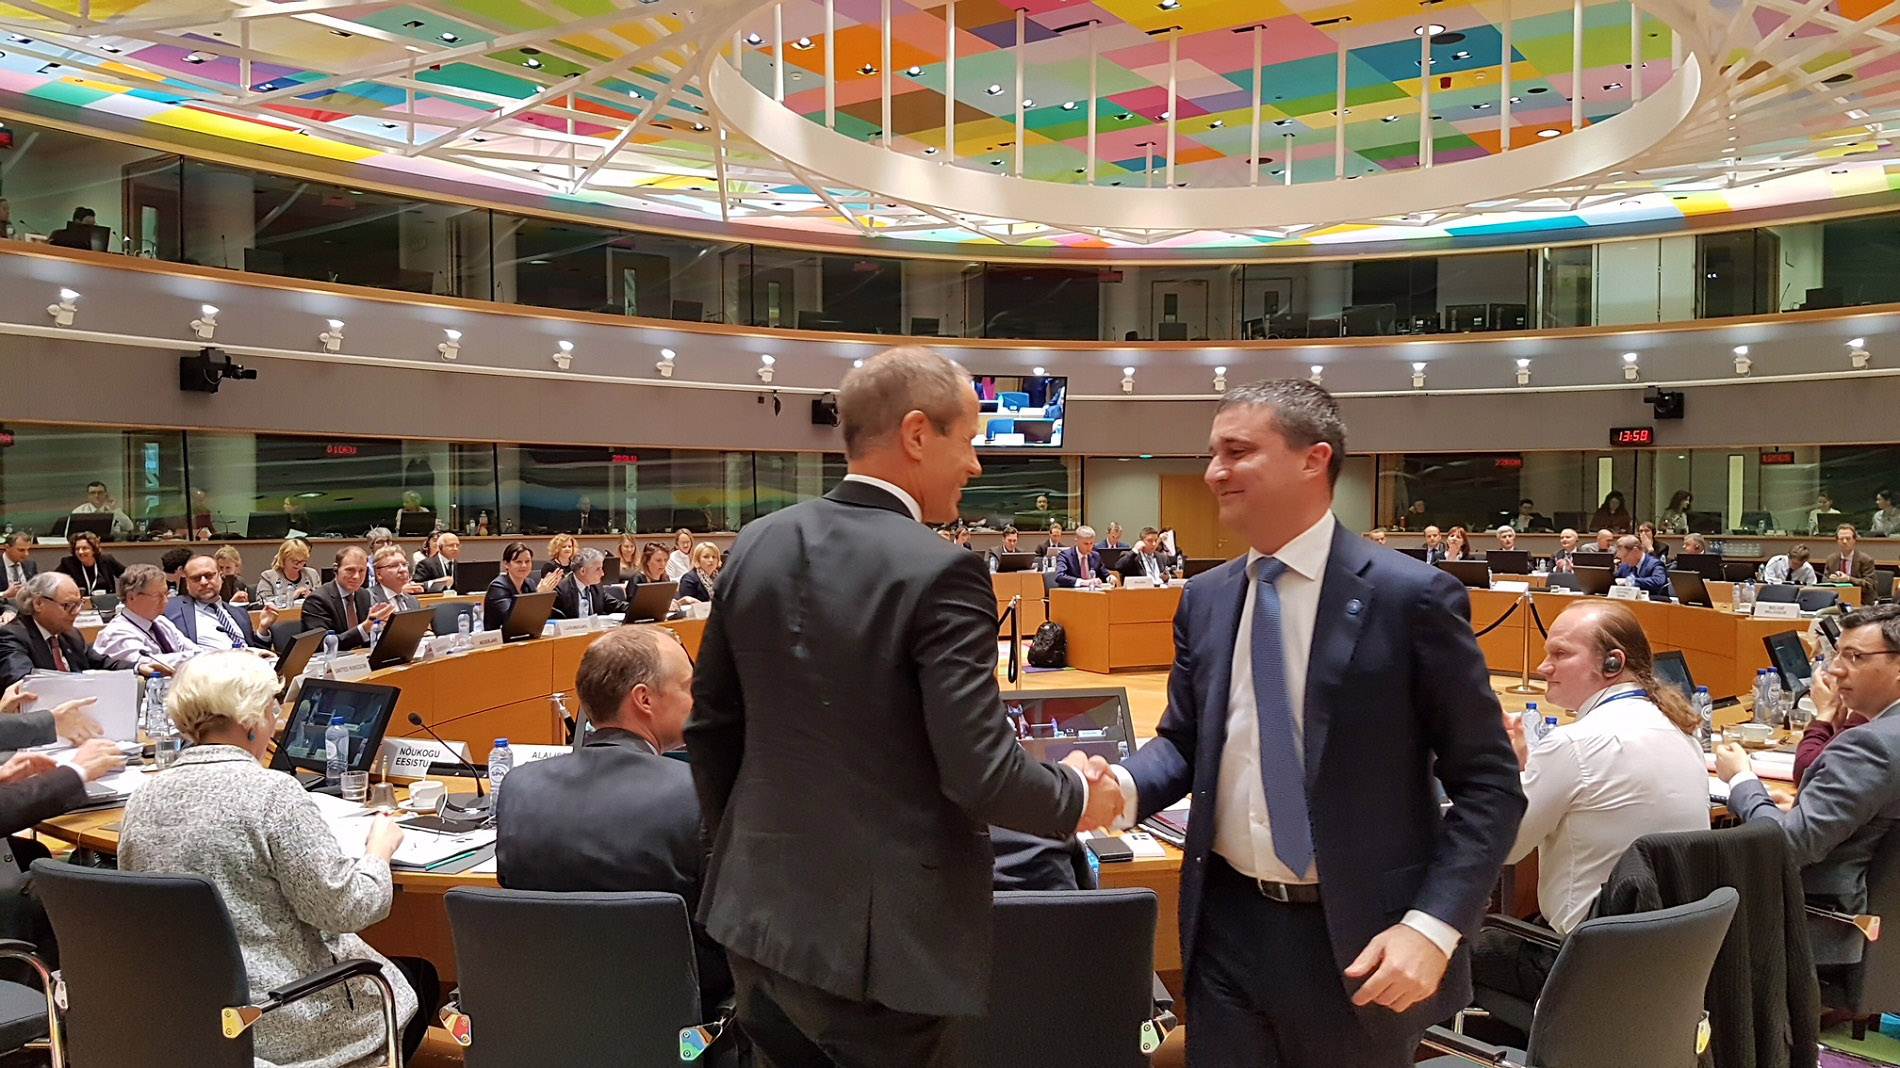
КОНСЕНСУС: Финансовите министри на ЕС одобриха директива, която ще задължава агресивните схеми за избягване на данъци да се докладват от технитe създатели
Ако има една област, в която задълбочаването на европейската интеграция върви и намира компромиси между противоречащите интереси на страните членки с различна степен на икономическо развитие – това е данъчната политика. Последните месеци дадоха път на няколко решения за съвместна борба с данъчните измами и затваряне на често използвани в миналото вратички, с които облагаемата маса на корпоративния сектор можеше да се намали значително. Някои от новите инициативи имат дори революционен характер. Те премахват граници и принципи, следвани с десетилетия, и показват ясно, че въпреки изобретателността на частния сектор изнасянето на печалбите и триковете за тяхното намаление занапред ще се преследват.
Първа измежду всички инициативи беше единната данъчна основа. Споменавана по заседанията на Европейската комисия (ЕК) още от началото на века, директивата най-после има шанс да влезе в сила. Когато това стане, компаниите, които откриват бизнеси в източноевропейски държави с по-ниски ставки на данък печалба, ще трябва да плащат данъците си не само където произвеждат своите продукти, но също така и където формират печалба и където са разположени техните централи. Изискването включва компаниите да декларират ясно къде създават стойността си, къде произвеждат, къде продават, както и трансферното ценообразуване на доставки и услуги между компании от една група в различни страни. Формулирана по този начин, инициативата изглежда като заплаха за страни като България. С уточнението обаче, че регулцията ще касае само бизнеси с годишен оборот над 750 милиона евро, нещата стават по-приемливи. Не за друго, а защото фирмите с такива печалби, доколкото ги има в България, са стратегически разположени тук и е малко вероятно страната да загуби приходи от данъците, които плащат в момента.
Втората стъпка, за която се говори все по-често, също вече добива ясни очертания. Най-кратко тя се изразява във възможността в ЕС да се облагат приходите, а не печалбите на международните технологични гиганти като Amazon, Apple, Facebook и Google. Мярката не представлява някаква специална новост за данъчния свят. Напротив, наподобява прилагания в САЩ данък оборот. Специалното при нея е, че се цели с форма на косвено облагане да съберат данъчни приходи върху бизнеса на компании, които не са базирани в Европа.
Така всеки път, когато фирма плати за реклама или друга форма на промоция на своите продукти и услуги в социалните мрежи или търсачките, определен процент от постъпленията на технологичните компании ще се пренасочва към европейския бюджет. Същото ще важи за приходите от електронна търговия, плащанията за новите услуги и продажбата на лична информация с цел профилиране на клиенти и предлагането на индивидуализирани рекламни съобщения. При обсъждането на вариантите за възможна данъчна ставка надделява идеята тя да бъде 3%, но не се изключват и по-високи равнища, като най-високият споменаван праг е 5%. Ако идеята се реализира, бизнесът на технологичните компании ще се третира като този на хазартните оператори, които плащат данъци не само върху печалбите си, но и върху оборота, който формират. А причината е същата като при мотивите за въвеждане на единната данъчна основа: "прилагането на новите правила се дължи на разминаването между място, където се плаща данъкът, и мястото, където се създава облагаемата стойност". Цитатът е от чернова на проекта, изготвена от ЕК, добила популярност в края на миналия месец.
Последната новост стана известна едва миналата седмица. Ако тя влезе в сила, от 2020 година всички счетоводни къщи, адвокатски кантори и консултантски компании ще са длъжни да информират данъчните служби на държавите, в които оперират, за схемите, които конструират за своите клиенти. И тук не става дума само за изнасянето на печалби към офшорки.
Огромна част от транснационалните компании оптимизират данъците, плащани от дъщерните им фирми, посредством лицензионни отчисления.
Последното позволява печалбите, формирани в една страна, да се намалят значително заради плащането на такси за ползване на търговски марки, ноу-хау или патенти в страни, където данъчният режим за този тип печалби е много по-благосклонен.
Противно на схващането, че България е сред държавите с най-нисък корпоративен данък, реалността показва, че дори богатите западноевропейски държави позволяват ниско данъчно облагане (под 10 процента) за печалбите от интелектуална собственост. Така освен че се насърчава формирането на база за технологично познание и предпоставки за последващ растеж върху неговата основа, страните облагат печалби, изработени зад граница, които иначе по никакъв начин не биха се насочили към тях.
Този тип данъчни оптимизации станаха известни за широката общественост преди четири години, при изтичането на така наречените „люксембургски досиета“. Те показаха, че великото херцогство е помагало на някои от най-популярните компании за потребителски стоки да пестят данъци за милиарди евро, основно изнасяйки ги като плащания за интелектуална собственост, но ползвайки и други схеми. В изтеклите общо 28 000 страници документи ставаше ясно, че данъци са спестявали стотици фирми, сред които IKEА, Pepsi, The Walt Disney Co, Deutsche Bank. Всичко това пък се е случвало чрез съдействието на правителството в Люксембург и услугите на множество консултантски и счетоводни компании.
След кризата подобен подход на изключения от основните данъчни рамки възприеха множество страни от ЕС. Така се създава предпоставка печалбите да не бъдат изнасяни, а в същото време се стимулира и натрупването на капитал. В контраст страните с неутрална данъчна политика и единна ставка за данъците като България се превърнаха в пристан за компании, които търсят различни начини да произвеждат на ишлеме.
От аутсорсинга през производството на авточасти и компоненти, които намират приложение единствено чрез интегрирането си в някой краен продукт, българските производства се базират на евтината работна ръка (да, тя остава такава на фона на доходите в Западна Европа, въпреки че заплатите растат с добри темпове). Самата инвестиция в машини и производствено оборудване обаче е относително ограничена, и то до такава степен, че при първите по-сериозни промени в икономическия цикъл тези работодатели може да закрият подразделенията си без особени разходи.
"Преди кризата имаше тенденция транснационалните компании да влагат много средства в капиталово снаражяване с машини и оборудване. Последвалият обрат в икономическия цикъл беше болезнен и даде урок, че прекомерното натрупване на средства за производство не позволява на компаниите да се освободят от тях, когато не могат да ги натоварват. Подходът се промени и компаниите днес влагат средствата си в откриване на производства, където водещ е човешкият труд. Той лесно може да се освободи при спад на търсенето“, коментира главният икономист на една от петте най-големи български банки. Това поведение намира отражение и в профила на повечето чуждестранни компании, които днес откриват производствени мощности у нас, твърди икономистът, допълвайки, че подобни фабрики могат много лесно да преустановят дейност веднъж след като се окажат в тежест на собствениците си.
Фундаменталната промяна
Новите задължения, с които ще се натоварят счетоводители, консултанти и адвокати, обаче водят до фундаментална промяна на бизнес модел, граден с години. Изискването да информират данъчните администрации за агресивните схеми, които създават в полза на клиентите си, може сериозно да удари техния бизнес. Ако в момента се смяташе, че частният сектор винаги е преди държавата и на всяка регулация може да отговори с нова хитрост, това ще се промени. След като една схема, разработена днес, е станала известна на данъчните, те лесно ще могат да оценят попуснатите приходи и при нужда да адаптират законодателството си, така че тя да се забрани или да се обезсмисли.
Казано по друг начин, занапред индустрията, която прави бизнес от това да спестява данъци на клиентите си (wealth defense industry), сама трябва да си постави хомот и макар да върви преди държавата, преднината ѝ ще бъде фиксирана, а при желание правителствата ще могат да я скъсяват.
Според бившия заместник-министър на финансите и данъчен експерт Людмила Елкова подобна промяна може да промени сериозно съществуващите в момента отношения. Като пример тя посочва адвокатската тайна, която е неделима част от адвокатурата по принцип.
„Ако адвокат научи, че негов клиент извършва престъпление от общ характер, той е длъжен и днес да уведоми органите. Същото важи и за счетоводители, консултати и банки, които при новото законодателство срещу прането на пари носят подобни отговорности. Не е ясно обаче, ако един консултант организира напълно законна схема и след това отиде да докладва клиента си, какъв ще е мотивът на фирмите да ползват подобни услуги“, коментира тя. Затова Елкова предположи, че занапред подобни услуги може да се маскират под формата на друг тип договори или да се оказват от компании извън ЕС, които не са длъжни да спазват нормите му. Последното пък създава риск от загуба на конкурентоспособност, тъй като фирми в една част на света ще могат да осъществяват услуги за клиенти в страни, където компании със същата дейност нямат право.
Данъчен консултант, пожелал да не бъде цитиран с името си, прогнозира, че по-сериозно ще бъдат засегнати компаниите с офиси в множество държави, които предлагат комплексни услуги. В същото време играчите на местно ниво ще продължат да играят познатата до момента игра поне докато държавата не я прекъсне. В момента например всеки път, когато адвокат или консултант не е сигурен как да постъпи в дейността си, изпраща запитване до НАП с искане за указание. В него описва казуса най-общо, без да посочва клиента и конкретните операции. След като получи указание от данъчните, той преценява дали да го изпълни, или не, тъй като указанията нямат задължителен характер, но дават добра представа за отношението на данъчните към подобен род казуси.
Без притеснение към инициативата гледа Орлин Хаджийски, който ръководи отдел „Данъчни консултации“ в PwC България. За него това е поредната промяна, целяща да създаде повече прозрачност в данъчните дела и тя не трябва да притеснява утвърдените компании с репутация.
„Може да има отрезвяващ ефект, тъй като в последните години виждаме не една или две ситуации, в които компании привидно пренасят дейността си в държави с по-ниски ставки. Ако инструментът се приеме в този си вид, ще помогне да се избегнат такива схеми и ефектът ще е оздравителен, доколкото компаниите няма да търсят как да намалят данъчните си задължения, а как да са коректни в държавите, където оперират“, заяви той пред „Икономист“.
Хаджийски обаче призова за промяна в българското законодателство, която да въведе статута на така наречените доброволни корекции, известни като Voluntary Disclosure. Този механизъм позволява на задължените лица да обявят пред данъчните власти, ако установят, че са допуснали грешка в данъчни декларации, подавани в минал период, без да понасят тежки санкции. Това помага за прозрачността, но в момента не се случва в България, тъй като за грешка, която е ощетила държавата с повече от 3000 лева, може да се носи наказателна отговорност. Без това допълнение прилагането на европейската регулация би била непропорционална, тъй като консултантите ще имат задължение да докладват съответната схема, а самите участници не биха могли да я разкрият без да понесат тежки последици.
Какви ще са ползите
За момента от ЕК не са представили анализ какви допълнителни приходи ще се получават от облагане на технологичните компании. Самото докладване на данъчните схеми пък няма да доведе до увеличение на постъпленията, освен ако не последват законови промени, които да направят схемите незаконни в бъдеще. Едно обаче е сигурно – след като Великобритания напусне ЕС, в бюджета му ще се отвори дупка от близо десет милиарда евро на година. Обсъжданите днес варианти в Брюксел са дали на това да се отговори с пропорционално увеличние на вноските от страните членки, или със съкращаване на разходите, сред които и трансферите за земеделска и кохезионна политика. В такава среда всяка мярка за увеличаване на постъпленията от източници, които до момента не са били използвани, ще помогне да се намали напрежението между жадните за субсидии източоевропейски държави и богатия Запад, който е все по-малко склонен да дава.
"Икономист" попита Министерството на финансите дали е предприемало специални промени в нормативната база вследствие на информацията, която е получило за българските фирми и физически лица, ползващи се от схеми за избягване на данъците, но до редакционното приключване на броя отговор не бе даден. За последните години изтече информация за такива схеми в Швейцария, Люксембург и Панама, а правителството винаги е отговаряло, че проверява за присъствие на българи в изтеклата информация и дали те са укривали облагаем доход. Липсва обаче информация дали нещо е било открито и каква е била реакцията на държавата. Така за България най-вероятният сценарий е да се запази следваната дотук политика – създаването на богатство се насърчава, без значение дали то се трупа в България, или се изнася, а ако има затягане на контрола, то вътрешният импулс ще се насочва само към дребния бизнес.
За големите компании действия ще се предприемат само като част от обща европейска инициатива.
Текстът е публикуван в брой 12/2018 г. на списание "Икономист", който може да купите в разпространителската мрежа. Вижте какво още може да прочетете в броя.