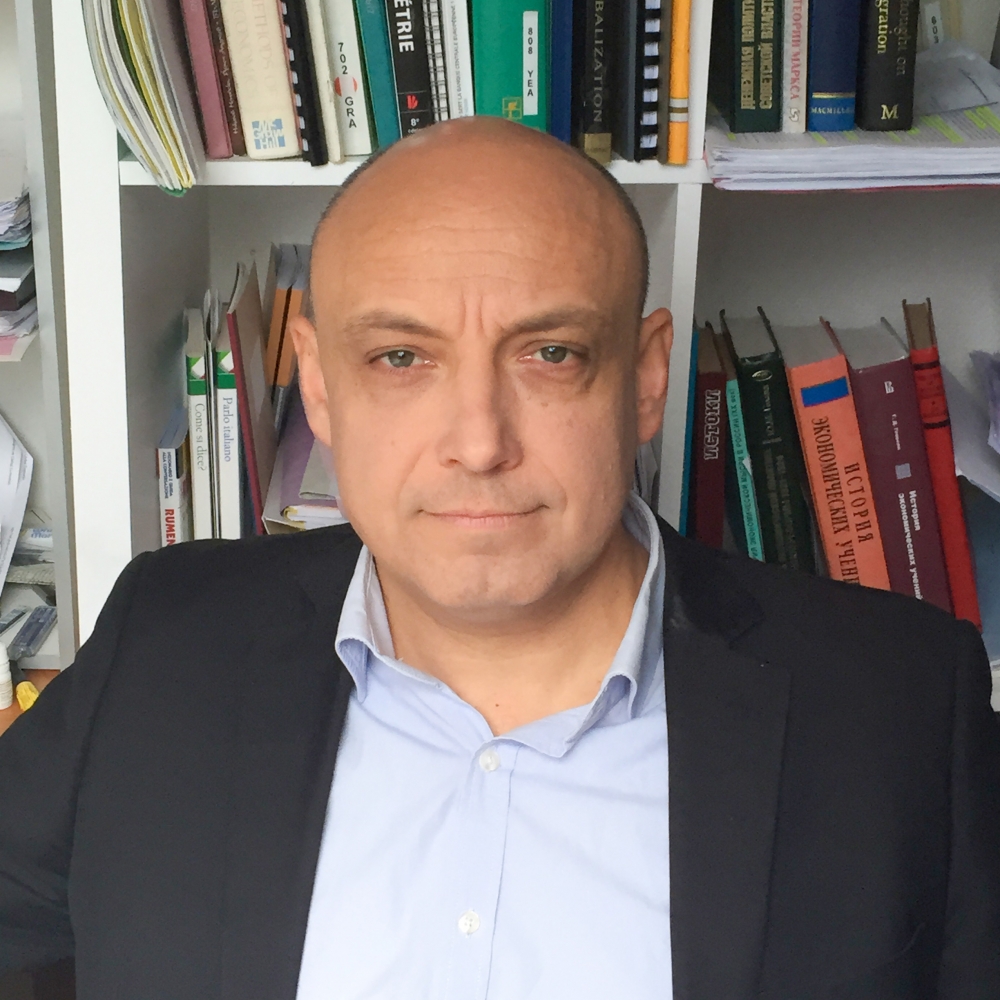
- Проф. Неновски, промените в Закона за БНБ, дават ли основание за опасения относно запазването на валутния борд и по-конкретно на действащия сега валутен курс? Повишават ли валутния риск, свързан с курса лев/евро?- Да, това вече създаде несигурност. Първо, и друг път съм казвал, че бъдещето на еврозоната при тази парична политика на изкупуване на дългове и отрицателни лихви, не е ясно. Второ, този текст за промени в Закона за БНБ показва непознаването на валутните и финансовите кризи. По своята същност това са събития, които започват от слухове и имат масово поведение. Валутният съвет е единствената консенсусна институция за България в последните две десетилетия. Да го поставиш на съмнение, означава да е разрушиш, една последна крепост преди хаоса. Вижте Ливан, където има борд от 30 години - в момента банките са затворени, и има два курса – официален и на черния пазар. Всичко това започна от една такава информация.
- Притеснително ли е, че в изявлението си от неделя БНБ и Министерството на финансите говорят за режим на фиксиран валутен курс, а не за валутен борд и запазване на сегашния курс лев - евро?- Фиксиран курс без борд е едно нищо, той дори е по-опасен от плаващ. Паричният съвет е съвсем друго – това е институционален режим, където има покритие на паричната база, няма злоупотреби с парите. Най-важното е, че няма парична политика. Представете си, ако има такава, как ще се краде, вече сме го видели. Но може би това е целта – да се краде. Еврофондове спират, тогава дайте да си правим пари тук и да си ги крадем.
- Възможна ли е промяна в аспекти на икономическата ни политика, които не се одобряват от западноевропейски държави, членки на еврозоната, като например ниските данъци, да се превърне в условие за допускане на България до ERM II 2 или след това до еврозоната?- Да, убеден съм в това. В последно време постоянно се бърборят тривиалности за неравенство, за бедност, за екология, за това колко лоши са плоските данъци и пр. Това са не само идеи, проникнали и в големите институции, те обслужват редица интереси.
- МФ и БНБ казват, че законовите промени отразяват процедурите, следвани от всички държави, влезли в еврозоната до момента. Самото изискване за започване на т. нар. тясно сътрудничество на България с Банковия съюз преди влизането ни в еврозоната обаче показва видоизменение на тези процедури от страна на ЕЦБ, ЕК и еврогрупата. В този смисъл не е ли допустимо и дори наложително България също да поиска изменения, защитаващи националния интерес, а именно текстове, изключващи промени в курса лев - евро?- Да, правилно е да се искат изменения на правилата и от наша страна. Но за това се искат много качества, които нашите политици нямат. Поправките в Закона за БНБ не са важни за влизане в механизма, те са по-скоро за влизане в еврозоната.
Встрани от дискусията остана рискът от изтегляне на капитали от български банки, собственост на чуждестранни групи към централите им или към други подразделения, където има капиталов недостиг.
- Това реалистичен сценарий ли е за България, като се има предвид силната капитализация на мнозинството български банки?- Хипотетично е възможно при сътресения с борда, но в момента няма риск да изтегляне на капитал от чужди банки. Гръцките банки се консолидираха. Уникредит и Райфайзен са много големи, и ако има нужда, по-скоро ще продават българския си бизнес, а няма да теглят капитал. А и в България капиталовите изисквания са по-високи, антицикличен буфер, който ще расте и пр.
-По-добре ли е за България у нас да има силно капитализирана дъщерна банка, част от банкова група с капиталови затруднения, отколкото капиталът й да се прехвърли, и съответната група да отговаря като цяло за бизнеса си в България?- За мен силно капитализирана дъщерна банка е по-добрър вариант. Тя се подчинява на българските закони, нейният капитал може да се наблюдава от българския регулатор, както и от страна на депозантите. И принципно, въпреки слчаят с КТБ, не съм убеден че надзорът в Европа е по-добър, - вижте какво става в Италия. Имаме фундаментален проблем, когато не работят механизмите на пазарната дисциплина. Но това вече е друг разговор.

Текстът е публикуван в брой 4/2020 г. на списание "Икономист", който може да купите в разпространителската мрежа. Вижте какво още може да прочетете в броя.