Когато преди една година се говореше, че лихвените равнища в България са толкова ниски, че няма повече накъде да падат, основният въпрос беше кога ще започнат да се увеличават. Днес, 12 месеца по-късно, се оказа, че са възможни още понижения. Те са малки, в рамките на стотни от процента, но отразяват високата ликвидност на пазара и конкуренцията за привличане на клиенти, която финансовите институции водят дори в тези времена на изпилени маржове.
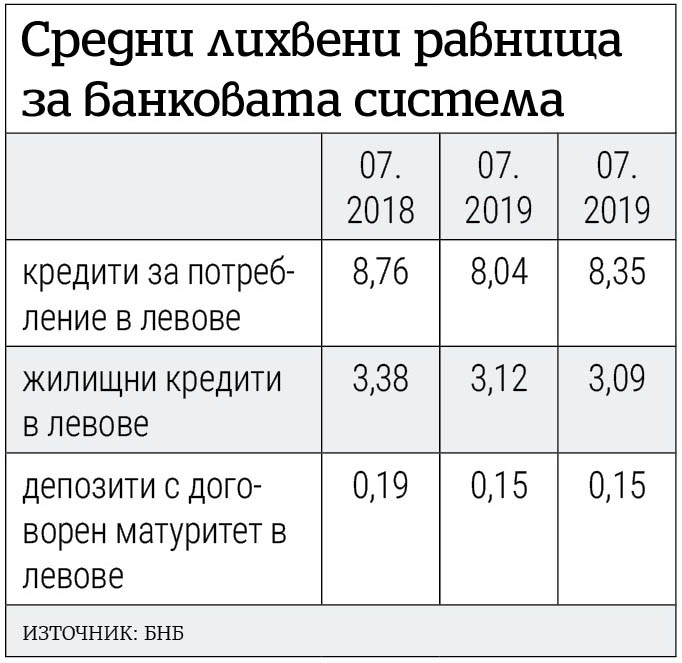
Статистиката на Българската народна банка показва, че ако миналата година лихвите по срочни депозити в левове бяха 0.19%, през юли т.г. са били 0.15%. Подобна е ситуацията при новоотпусканите ипотечни заеми. При тях лихвата миналия юли е била 3.38%, докато този юли е 3.09%, а само месец по-рано – 3.12%.
Колебания се наблюдават при заемите, отпускани за потребление. При тях дъното бе достигнато през юни и през юли се отбелязва повишение, но цената на кредитите остава по-ниска в сравнение с тази от миналото лято.
В данните си централната банка включва единствено новите кредити, както и лихвите по предоговорени заеми и рефинансиращите сделки, което отразява изцяло текущите настроения на пазара.
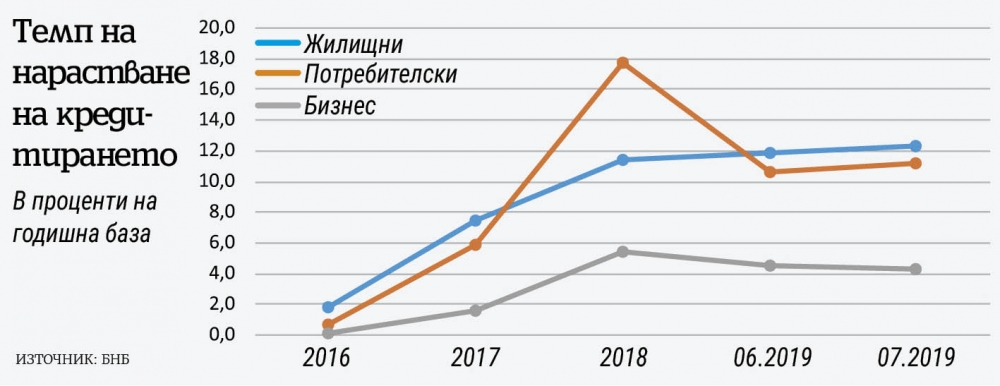
Паричната статистика за юли показва, че кредитирането продължава да се ускорява, макар и с по-слаби темпове в сравнение с предходните години. Най-видимо растат ипотечните кредити за домакинствата, следвани от потребителските заеми и на трето място са бизнес кредитите за нефинансови предприятия (виж графиките).
Самият факт, че лихвите са рекордно ниски в месеца, когато приключиха стрес тестовете на Европейската централна банка (ЕЦБ), показва, че системата като цяло не се е притеснявала за евентуални проблеми, които проверката е можела да открие. Процесът обаче маркира възможността за един нов проблем, за който доскоро не се говореше толкова много.
Става дума за така наречената „японизация“. Терминът обозначава близо трите десетилетия, през които Япония не може да раздвижи икономиката си и да постигне по-значими темпове на икономически растеж. С цел да предотврати настъпването на рецесия и да се стимулира поне малко инвестиционна активност Японската централна банка поддържа отрицателни и нулеви лихви, но без съществен резултат. Възможността Европа да е изпаднала в подобно състояние може да се провери само по бъдещото движение на лихвените равнища и икономическия растеж, но все повече прогнози сочат именно такова развитие поне в средносрочен план.
Очакванията са европейската икономика да навлезе в рецесия през 2020 или през 2021 година, коментира анализатор в една от водещите български банки. За банковия пазар това почти със сигурност ще означава удължаване на програмите за кредитно улеснение и ниските лихви, при които крайните клиенти ще могат да теглят заеми.
Интересна тенденция, която представители на банковия пазар откроиха, е практиката потребители периодично да рефинансират старите си задължения с нови. Тук не става дума за консолидация на кредити, при която няколко заема се обединяват в един с по-изгодни лихвени условия, а за това, че всяка година длъжниците покриват определена част от задълженията си и веднъж на 12 или 18 месеца теглят нов заем до предишния таван. Така общото ниво на задлъжнялост за конкретния потребител остава относително непроменено в дългосрочен план, но за него е било възможно да ползва неколкократно заеми за приблизително еднакви суми, но с по-изгодни лихвени условия в сравнение с предишните.
Текстът е публикуван в брой 34/2019 г. на списание "Икономист" 30 август, който може да закупите в разпространителската мрежа в страната.
Вижте какво още може да прочетете в броя