Не се плашете от нова дългова криза
При покупките на облигации от ЕЦБ правителствата могат да заемат смело
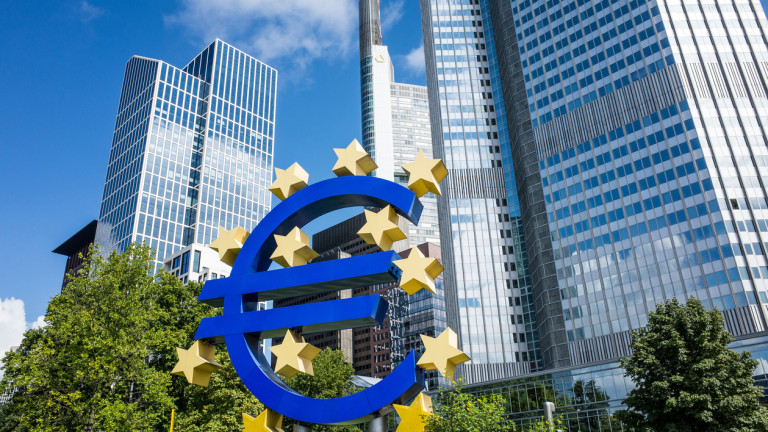
Източник: Shutterstock
Карло Котарели е бивш началник на отдела по фискални въпроси в Международния валутен фонд, а днес е директор на „Обсерватория за италианските публични финанси“ към Католическия университет в Милано. Представяме превод на статията му, публикувана на 16 април в сайта politico.eu.
Напълно естествено е, когато правителствата развързват кесиите за харчове, с които да смекчат удара на коронавируса, да изникне загриженост за нарастващия публичен дълг. Международният валутен фонд предвижда отношението на държавния дълг към БВП в еврозоната да нарасне през следващите две години дори по-рязко отколкото в пика на световната финансова криза и първите години след нея.
Въреки това, притесненията относно някаква криза на държавните дългове са силно надценявани поради една много проста причина. През последната криза правителствата разчитаха на финансовите пазари да купуват облигациите им. Този път Европейската централна банка ще финансира нарастването на публичния дълг. И това определя цялата разлика.
Преди десет години рейтинговите агенции намалиха кредитните рейтинги на много страни от еврозоната с по няколко стъпки, повишавайки цената за финансирането им и създавайки допълнителни трудности да се рефинансират и решават проблемите си. Да се направи това днес няма да бъде оправдано. Причината е, че програмите на Европейската централна банка, обявени в отговор на коронавируса, са досаттъчни да покрият сумата на новите заеми.
Тази година Европейската централна банка чрез Програмата си за Извънредни поръчки в условията на пандемия и чрез другите си програми ще изкупи ценни книжа от еврозоната до обем от 1.1 трилиона евро. От тези пари 940 милиарда евро ще се вложат в правителствени ценни книжа (предполага се, че делът на общите покупки, насочен към правителствени ценни книжа, остава в съответствие с политиките на ЕЦБ).
Това би било достатъчо да финансира изцяло потенциален фискален дефицит на цялата еврозона в размер 8-9% от нейния брутен вътрешен продукт. С такава интервенция програмите могат да покрият дори нуждите на силно задлъжнелите държави като Италия, които иначе ще бъдат изложени на рисковете от нови намаления на кредитния си рейтинг.
Нетните покупки на италиански правителствен дълг вероятно ще достигнат 10% от БВП на страната и това може да покрие очаквания от МВФ дефицит за тази година в размер на 8.3% от БВП и дори ще останат средства, с които да се придобие още дълг от финансовите пазари. Много е вероятно в края на годината делът на италианските държавните облигации, държани от частни инвеститори, да намалее.
Когато се оценява рискът от фалит на една държава, фактът, че публичният дълг на страни като Италия е в ръцете на Европейската централна банка, предопределя сериозна разлика в изводите. Централните банки, дори когато са независими като ЕЦБ, са публични институции и като такива няма да се включат в спекулативни атаки срещу правителствата.
Дори по-важно, централните банки плащат дивидент от печалбите си на правителствата в размер на лихвата, която получават по правителствените облигации. Така че заемането от централните банки не повишава лихвеното бреме на задлъжнялите страни. В случая с еврозоната, този трансфер става от ЕЦБ към централните банки на страните, чиито дълг се държи. В крайна сметка, голям дял на публичен дълг, държан от централната банка на страната емитент, намалява значително риска от криза на рефинансирането, и опасността дадена страна да се окаже неспособна да си осигури нови заеми, с които да изплати старите.
Нека е ясно, рефинансирането на публични дългове в еврозоната, а и където и да било, когато става с монетарна експанзия (печатане на пари), върви и с потенциални икономически проблеми. Инфлацията е основният риск, но тя не може да се сравнява по нищо с отенциална дългова криза, или поне не директно.
Когато става дума за въздействието на инфлацията върху програми като тези на ЕЦБ има три сценария.
В първия сзенарий, парите, напечатани от централните банки не се вливат в икономиката. Това се случи през последното десетилетие - парите, вливани от централните банки, се абсорбираха от търговскит банки, без пропорционално да се повиши кредитирането за крайните клиенти. За това и инфлацията остана ниска въпреки, че страшно много пари бяха изсипани.
При втория сценарий инфлацията все пак расте но централните банки толерират нейното покачване. Високата инфлация може да помогне за намаление на дълговите коефициенти, както стана през 70те години на миналия век, и в крайна сметка устойчивостта на публичния дълг може да се подобри.
Третият сценарий е най-тревожен. Пр него за да се сдържи инфлацията, централните банки започват да разпродават държавните облигации на финансовия пазар за да оберат излишната ликвидност. В този момент въпросът за устойчивостта на публичния дълг става ключов.
Това, което опитът от последните пандемии ни казва е, че когато извънредното положение отмине, иконономическото оживление ускорява растежа и помага за свиване на равнищата на задлъжнялост. Така с действията си днес централните банки най-малкото могат да спечелят време за правителствата си да намалят своята задлъжнялост.
Икономическите учебници правят ясна разлика между финансирането на публичен дълг при пазарни условия и чрез заемане на пари от централните банки, което е познато като „печатане на още пари“. Когато и двата подхода имат неостатъци, разликата не трябва да се игнорира. В случая с коронавируса това означава, че може да имаме един проблем по-малко, от който да се притесняваме.
Абонирай се!
Абонамент за списание BGlobal може да заявите:-във фирма &bd...