Търговските вериги са неизбежни като смъртта и данъците – независимо дали ще купим пакетче масло, обувки, обзавеждане за дома, или ще напълним резервоара на автомобила, огромната вероятност е да направим това в някой „марков“ обект на мрежа, разпространена в цялата страна.
С изгодни цени, лъскави брошури и карти за отстъпки веригите доминират в търговията на дребно и встрани от тяхното присъствие остават само най-малките градове и селата. В тях оставяме по-голямата част от парите, с които разполагаме, след като платим комуналните сметки, таксите за други услуги и кредитите.
През 2017 г. приходите на 40-те най-големи търговци на дребно (според данните във финансовите им отчети) надвишават 13,2 млрд. лв., което е 13,7% от брутния вътрешен продукт на страната. Те заемат и 22% от разходите за крайно потребление на домакинствата. В сравнение с 2016 г. приходите на тези дружества са се увеличили със 5,4%, което превишава ръста на БВП на страната (3,6% за съответната година). Заедно с това компаниите са повишили и своята рентабилност – ако през 2016 г. нетният марж на печалбата им е бил 1,9% от приходите, през 2017 г. той достига 2,3%.
Голямата търговия на дребно е печеливш бизнес – от 40-те компании, включени в класацията, през 2017 г. само 6 са били на загуба (през 2016 г. загуба имат 9). Както се вижда, нормата на печалба не е висока, но това е нормално, като се има предвид високата конкуренция в почти всички сектори на дейност, където рядко има само по един представител. И все пак има и няколко изключения, за които ще стане дума по-долу.
Чужди или наши
Интересна е статистиката по собственост на веригите. От една страна, повечето компании са представители на чуждестранни брандове – 23 от 40-те компании са със собственици извън страната, като в Топ 10 по приходи има само две български – „Технополис България“ и „Петрол“. От друга страна, българските вериги доминират в сектора на продажба на електроника и домашни електроуреди. Там единственият голям чуждестранен търговец е „Плесио Компютърс“ с приходи от малко над 20 млн. лв., които са скромен дял на фона на достигащите почти 1 млрд. лв. продажби на българските вериги.
При строителните хипермаркети ситуацията е аналогична – там чуждестранното присъствие се изразява само от „Баухаус България“. В този бранш интересна е и втората вълна инвеститори – собствениците на „Баумакс“ (австрийски) и „Практикер“ (германски) напуснаха България след години на акумулиране на загуби. Но в български ръце и двете вериги само за няколко години успяха да излязат на печалба, която при „Практикер“ (част от „Видеолукс Холдинг“, собственик на „Технополис“) превишава два пъти средния коефициент. И в двата случая става въпрос за по-добър мениджмънт и оптимизиране на разходите.
Интересът около хранителните вериги и бензиностанциите винаги е голям – точно там тезата за „лошите чуждестранни вериги“ намира най-голям отглас заради тезата за двойните стандарти, влиянието върху българските производители и малките магазинчета, както и социалната чувствителност, свързана с промени в цените на горивата.
Приходите на деветте най-големи хранителни вериги, включени в Топ 40, през 2017 г. възлизат на над 4,8 млрд. лв., като увеличението спрямо предходната година е с 8,2%. Тук доминацията на чуждестранните вериги е тотална, като от осемте най-големи единствено „Фантастико“, „Аванти“ и 345 са български. От класацията се вижда и мащабната позиция, които заемат „Кауфланд“ и Lidl (и двете са собственост на германската Schwarz Gruppe) на пазара на хранителни стоки благодарение на непрекъснатата експанзия на своите магазини. Заради огромния си оборот, приближаващ 2 млрд. лв., „Кауфланд“ успява да постигне и най-голямата норма на печалба въпреки най-ниските си цени и най-големи „промоции“.
От хранителните вериги само две са на загуба – „Т-маркет“ и „Хит“, като и двете са чуждестранни. Но най-голямата българска верига, „Фантастико“, успява традиционно да поддържа висок ръст на приходите и един от най-големите маржове на печалба. Обектите ѝ са локализирани само в София (има 1 магазин в Елин Пелин), което помага за оптимизацията на управлението и доставките ѝ.
Бизнесът на бензиностанциите също не изостава, но по-големите приходи са свързани с продажби на едро, каквито извършват „Лукойл България“, „Ромпетрол“ и ОМВ. Финансовите им резултати са разнопосочни – „Лукойл България“, „Ромпетрол“ и „НИС България“ („Газпром“) хронично са на загуба, докато ОМВ, „Шел“ и „Петрол“ печелят. Любопитен въпрос е как се представят обектите на бизнесмена политик Веселин Марешки „ВМ Петролеум“, но за 2017 г. компанията му е решила да не предоставя отчет за приходите и разходите, а само счетоводен баланс.
Разлики в ръста
Ръстът в потребителското кредитиране през миналата година се отразява различно при отделните вериги. Например „Технополис“ и „Зора“ имат увеличение на приходите съответно с 10% и 21% за последната година, но при основния им конкурент „Техномаркет“ спадът е с около 23%. Аналогично при „Практикер“ увеличението на приходите е с 25%, но при вериги като „Мосю Бриколаж“ и „ХоумМакс“ ръстът е символичен. Изключително подробният отчет на „Технополис“ показва значението на коледните и новогодишните празници в продажбите на веригите. Ако през зимата месечните продажби са в рамките на 20 – 30 млн. лв., през декември те скачат на почти 90 млн. лева.
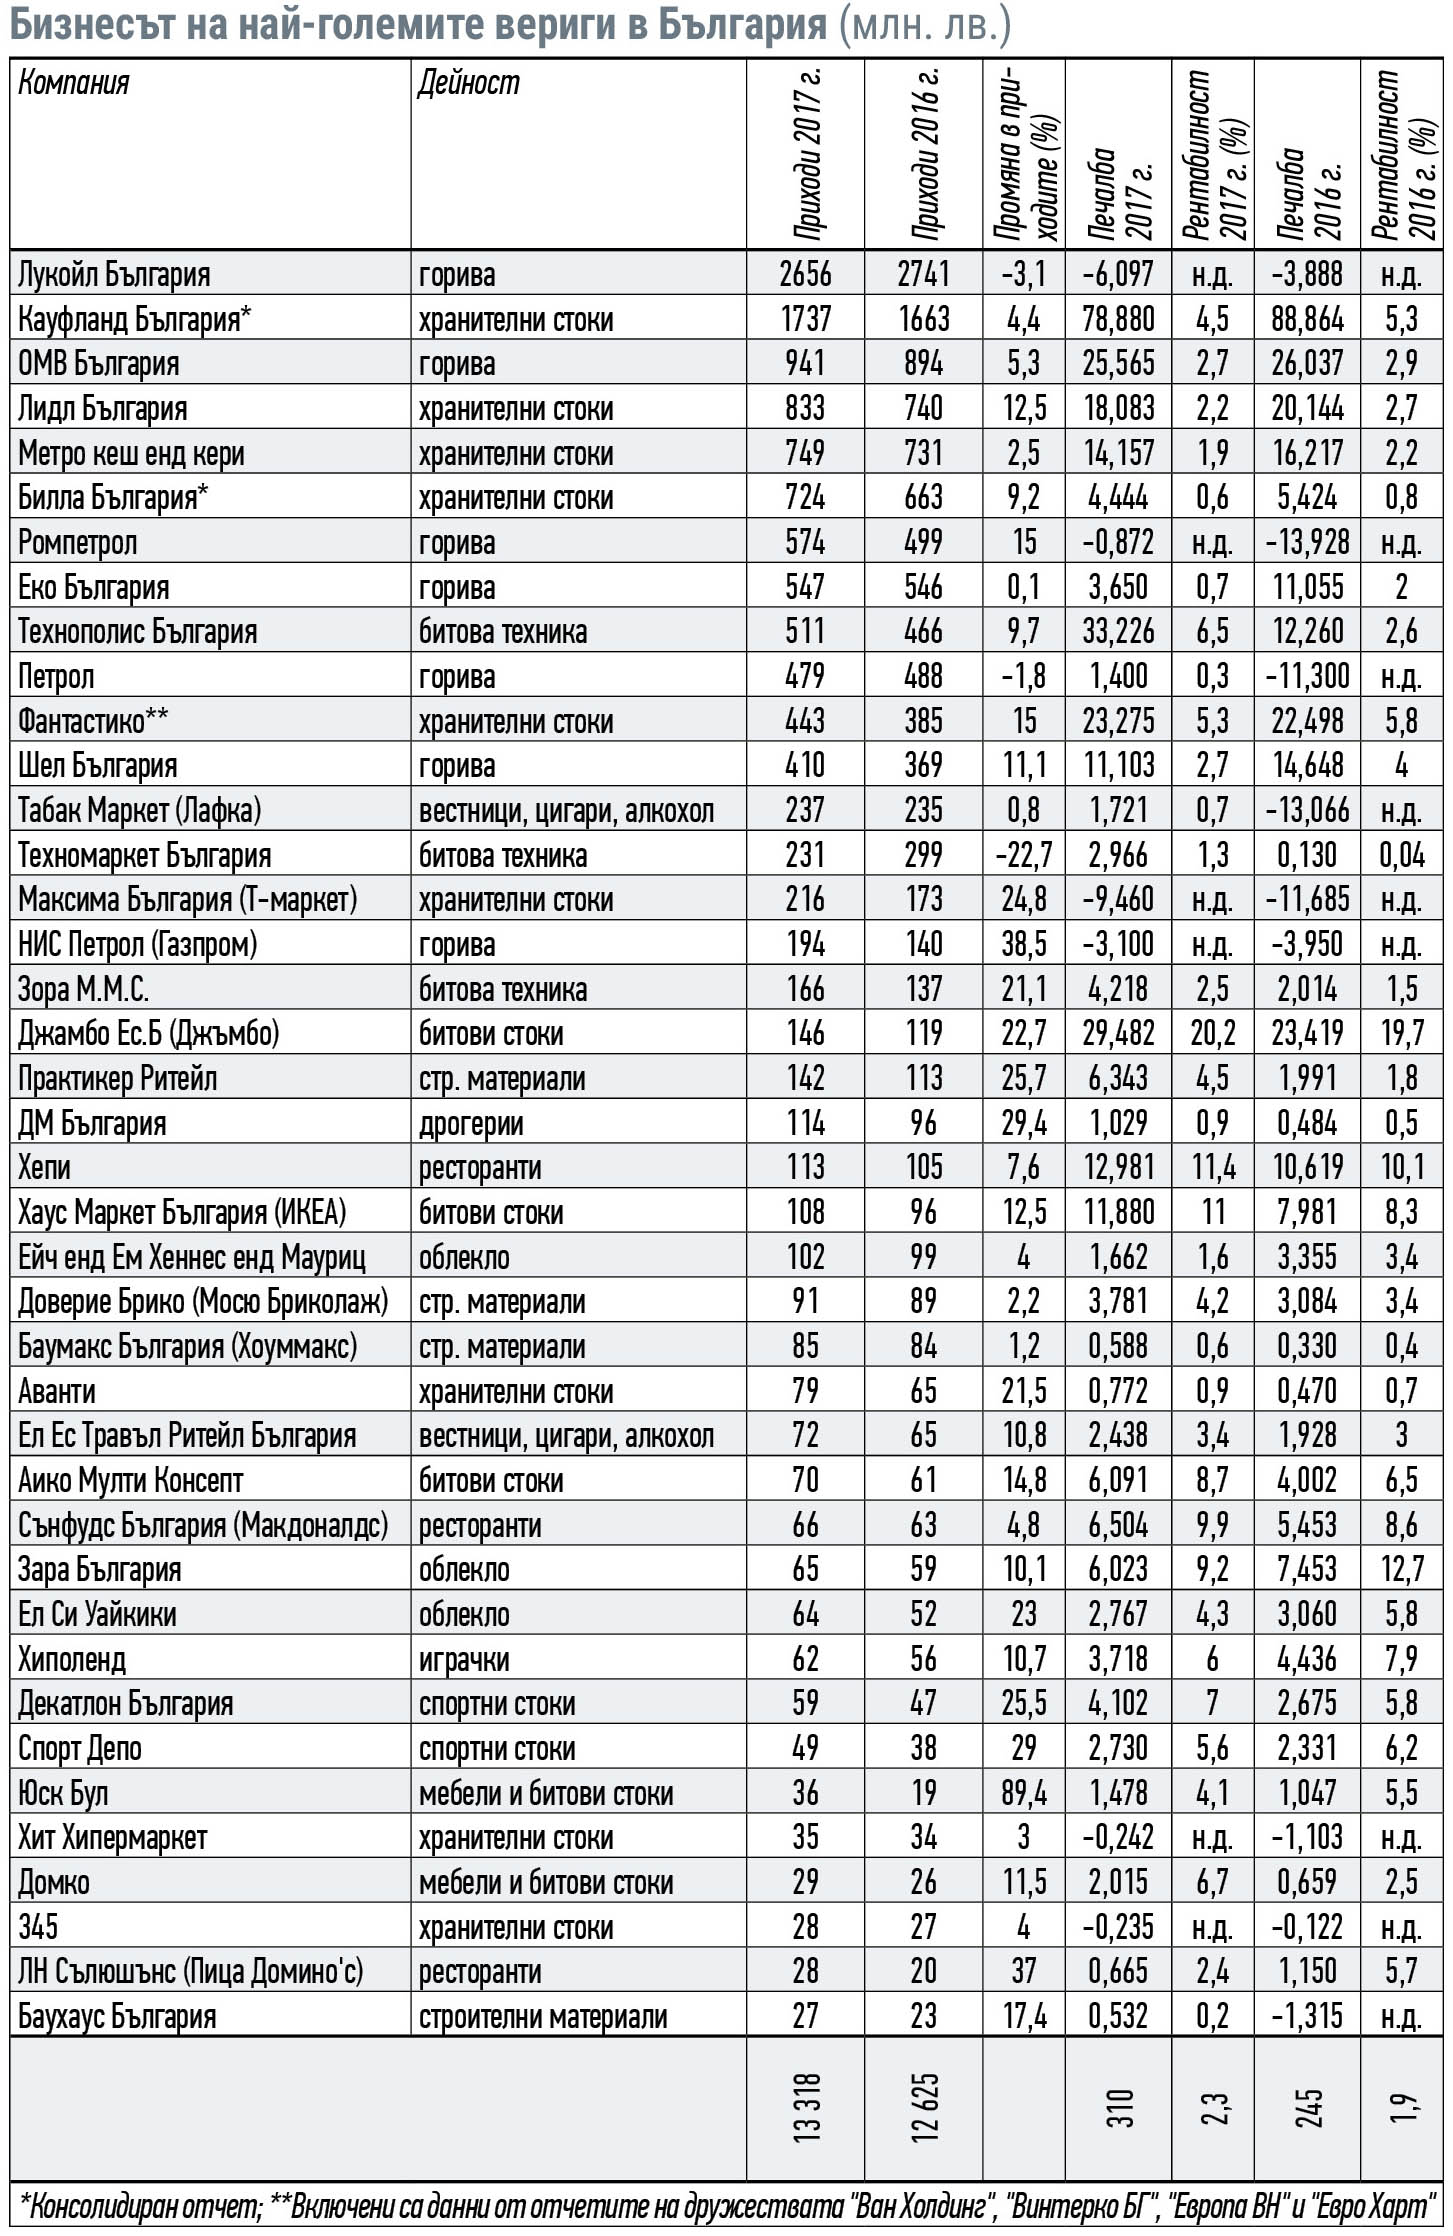
Трайна тенденция има и при нарастването на приходите на търговеца на мебели ИКЕА, който само с един физически магазин и два изнесени центъра за продажби през 2017 г. е направил оборот над 108 млн. лв. – ръст с 12,5% за година. При мебелната верига АИКО ръстът на приходите е още по-голям – с 15%, а магазините „Юск“ ги увеличават с почти 90%, но от доста по-ниска база.
Магазините за спортни стоки като „Декатлон“ и „Спорт Депо“ също регистрират едни от най-високите ръстове на продажбите. От една страна, това е свързано с тенденциите за по-здравословен живот и движение, но от друга, техните мащаби водят и до затварянето на по-малките търговци.
В търговията на дребно средната норма на печалба не е висока, но от списъка с 40 фирми могат да се отбележат няколко интересни примера. Най-висока е рентабилността на изключително разнообразната като предлагани продукти гръцка верига „Джъмбо“, която въпреки ниските си цени успява да постигне над 20% чиста печалба от своя бизнес.
Другите два бранда с двуцифрена норма на печалба са ИКЕА и ресторантската верига „Хепи“, чийто бизнес също се развива много добре през последните години, според финансовите отчети. Чуждестранни брандове като „Макдоналдс“ и „Зара“ също докосват двуцифрения марж на печалба.
Има ли място за нови?
Големият въпрос при темата за веригите е свързан с конкуренцията. От една страна, те носят сериозни ползи за потребителите – удобство за пазаруване, голям асортимент, високо качество и ниски цени, но от друга, правят навлизането на нови участници на пазара много трудно.
Примерите за вериги или брандове, дошли в България през последните години и реализирали се успешно, са малко и са свързани с чуждестранни търговци като „Декатлон“ и ИКЕА, които са направили сериозни инвестиции, за да отворят своите магазини. Но има и добър български пример – компанията „ЛН Солюшънс“, която в края на 2010 г. отвори първата пица от американската верига „Домино’с“ в България. Започвайки с един обект и 5 наети под наем автомобила, днес тя има 17 обекта и над 800 служители.
Но все пак има ли някой, който да не обича пица?
Текстът е публикуван в брой 38/2018 г. на списание "Икономист", който може да купите в разпространителската мрежа.
Вижте какво още може да прочетете в броя.