Най-успешните и динамични компании в България са финансирани от фондове
Необходима е оптимизация на процеса на инвестиране на публични средства за стартъпи и развитие на малките и средните компании, казва Евгени Ангелов, председател на Българската асоциация за дялово и рисково инвестиране (BVCA)
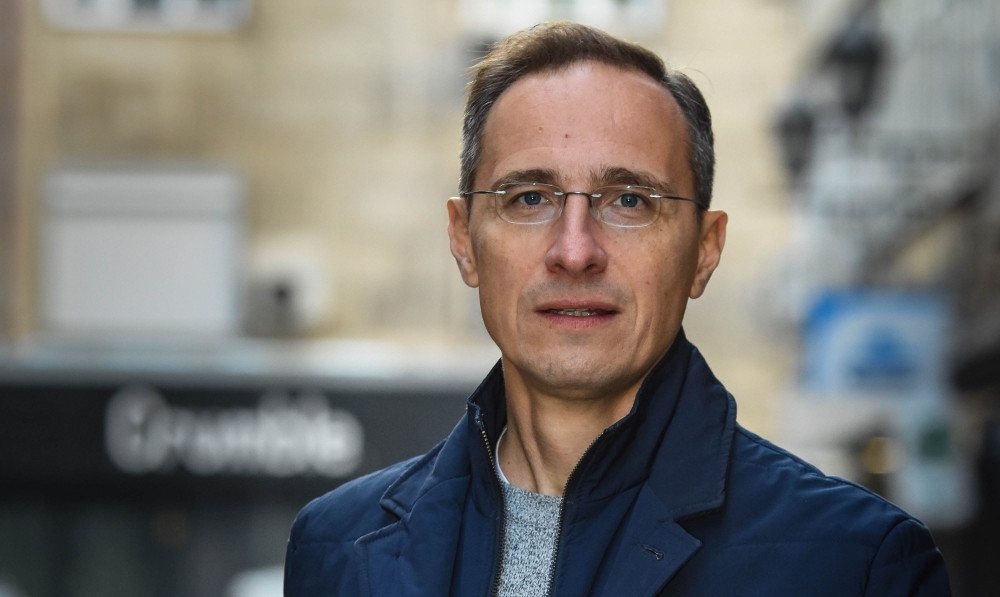
Източник: Тони Тончев
Текстът е публикуван в бр. 30 на сп. Business Global.
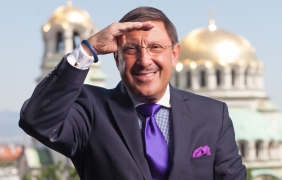
Евгени Ангелов е председател на Българската асоциация за дялово и рисково инвестиране (BVCA), управляващ съдружник в Silverline Capital и съдружник в PostScriptum Ventures. Бил е икономически съветник на президента на Република България Росен Плевнелиев (2012 – 2017 г.) и зам.-министър на икономиката (2009 – 2012 г.). Позицията му в държавния сектор е включвала изработване и прилагане на политики в областта на икономиката, инвестициите и иновациите. Той е бил отговорен за надзора на над 50 държавни предприятия и е отговарял за оперативна програма „Конкурентоспособност“, възлизаща на €1,2 млрд. Евгени Ангелов е бил председател на бордовете на Българския енергиен холдинг, НЕК и „София Тех Парк“, на който е и инициатор. Оглавявал е инвестиционния борд на JEREMIE – европейски Фонд на фондовете с ресурс от €350 млн., който осигурява капиталово и дългово финансиране на стартъпи и малки и средни предприятия. Евгени Ангелов е възпитаник на Harvard Business School с магистратура по бизнес администрация.
Г-н Ангелов, какво е състоянието на българската индустрия за дялово и рисково (VC) финансиране и какви са рисковете пред развитието ѝ?
Напредъкът ѝ е голям, през последните 10 години се установи като истинска индустрия и се държи устойчиво. Нашите изчисления показват, че базираните в България фондове управляват близо 1 млрд. лв. и с всяка следваща стъпка стават по-големи, по-регионални, по-професионални. От друга страна, предприемачите стават по-подготвени, с по-амбициозни цели. В първите година-две състоянието беше малко като кръжок, но сега виждаме окрупняване и институционализиране на фондовете и процесите им.
Ако в началото първите по-малки фондове стартираха с по-голямо участие на еврофондове в капитала им, с всяка година пропорцията на обществените средства намалява и все повече фондовете се финансират от други източници.
Голямото предизвикателство е разговорът с институциите в България, на които индустрията е все още много непонятна, но смятам, че вървим напред. Опитваме се да изчистим чисто технически пречки, които съществуват пред институционалните инвеститори и работата на такъв тип финансови институции. На парламента не стигна времето за разглеждане, но има подготвен законопроект, който да позволи на български институционални инвеститори, като пенсионни фондове, да могат да участват в капитала на фондове за рисков капитал. Според статистика на Invest Europe в Западна Европа институционалните инвеститори държат над една трета от капитала на подобни фондове. Това има огромен смисъл, защото увеличава доходността на цялостното им портфолио. В Източна Европа този процент е от порядъка на 4%, в България е около нула и това е лошо – за пенсионери, фондове, за всички по веригата.
BVCA настояваше делът на финансовите инструменти спрямо грантовете в Плана за възстановяване и устойчивост да бъде увеличен, вместо безвъзмездната финансова помощ да е по-голямата част. Какви са мотивите за това?
Сериозна тема за България е свързана със субсидиите и грантовете, които станаха известна част от битието на българския бизнес. Има компании, които без грантове не могат да функционират, и това е нежелан ефект. Разбира се, грантовете помагат за инфраструктурата, за неикономически и нерентабилни сектори, но ако погледнем кои са най-динамичните, най-бързорастящите, най-успешните компании са тези, които са финансирани на пазарен принцип.
Истината е, че финансовите инструменти са бъдещето на структурните фондове. По много причини са много по-добри – парите се инвестират по целесъобразност, рециклират се – връщат се в нови компании, много по-малко се разваля пазарната дисциплина с тях, отколкото когато се дават грантове за инвестиции, които трябва да са пазарни. Ако разгледаме получателите на грантове от последните години, ще видим, че има набор от компании, които са се професионализирали в това и са усвоили десетки милиони безвъзмездна финансова помощ без особен ефект за тяхната конкурентоспособност. Там е и по-голямото ниво на корупция по веригата. Поредица от причини доказва, че финансовите инструменти са много по-ефективен механизъм за стимулиране на най-активните предприятия.
Водим диалог с работодателски организации и със синдикатите с апел към всички да гледаме статистика и факти. Много рядко грантове, трансфери към бизнеса, имат положителен принос към икономиката като цяло. Разбира се, има място и за двете, но е необходим баланс, не трябва да има крайности.
Как се отразява политическата нестабилност – краткият живот на правителствата и служебните кабинети, върху българската индустрия за рисково финансиране?
Политическата несигурност пречи на всички, не само на нашата индустрия. Един от основните проблеми в правенето на политика в България е, че няма никаква последователност от едно правителство към друго. Да погледнем Израел, който често е даван за пример на политическа нестабилност и на много сложни компромиси за съставяне на кабинети. Но нещата, които са свързани с конкурентното предимство на държавата – иновациите, технологиите, това не се променя, стои солидно и се подкрепя от който и да е на власт. За съжаление, това го няма в България, има едно лъкатушене насам-натам особено в безвремието, в което се намираме последните 2 години. Това ни препъва и ни води надолу. За жалост, съпоставимите на България държави постоянно се променят. Ако в началото на прехода тя се сравняваше с Чехия, с Унгария като икономическо развитие, след това станахме равни с Румъния, Хърватия. И тези две държави дръпнаха значително пред нас и сега нашата група е с Молдова, Сърбия, Албания. Не е там, където искаме да бъдем.
Но положителното е, че въпреки всичко за сравнително кратък период станахме една доста стабилна индустрия, доста по-професионализирана, и ако погледнем портфолиото на фондовете, има поредица от глобално значими компании, има създадена много стойност и това си е повод за гордост.
Как българската инвестиционна екосистема се сравнява със своите аналози на регионалната карта?
Тази екосистема е едно от малкото неща, с които изпреварваме Гърция, Румъния и всички останали около нас. И с помощта на държавата трябва да запазим това предимство в регионален мащаб. Имаме амбицията – и до голяма степен това се случва, – ако си предприемач където и да е било в региона и имаш добра идея, да можеш да я финансираш в България. Защото ползите за държавата, не само за самите фондове, е голяма. В момента имаме сериозно предимство, защото сме значително по-големи от другите регионални индустрии.
Инвестират ли българските фондове в чуждестранни компании и обратното – привличат ли българските компании чуждестранни инвестиции?
Ако погледнем по-старите фондове като Launchub, Eleven, вероятно половината им портфейл е извън България. Но обикновено те успяват да прикачат нещо българско – например RnD офисът да е тук. В момента сме в преговори с някои компании, които се опитваме да привлечем, така че да започнат част от дейността си в България, защото носят ценно ноу-хау.
Формулата, която работи най-добре, е RnD и техническото изпълнение – програмирането, производството, да е в България, докато търсенето на пазар се случва на място – в Западна Европа, САЩ или там, където са клиентите.
Някога „Телерик“ дадоха пример с този модел, сега вече има десетки подобни компании. Екипът „Телерик“ и подобни компании направиха много, за да предадат опита и познанията си на други местни предприемачи, компании в по-ранна фаза и да допринесат за цялата култура за развитие на бизнес извън България.
Много чуждестранни фондове коинвестират заедно с фондовете, базирани в България. И това е много добра формула, защото имат местен партньор, който разбира средата, близо е до компанията, а от друга страна, се привличат средства от световните пазари.
Какви са основните рискове пред преките чуждестранни рискови инвестиции в България?
Основният въпрос е свързан с това доколко България е правова държава. Публичният живот в България не променя тези нагласи. Истината е, че ако не променим тази представа, ще останем на края на опашката. Инвестиции може да има едва когато хората се чувстват комфортно извън бизнес модела на самата компания и не трябва да мислят дали има опасност за тяхната собственост, дали някой няма да им нанесе някакви административни поражения и т.н.
Тези притеснения са обосновани, спират чужди инвестиции.
Хубавото е, че за инвестиции от €50 000 до €10-€15 млн. вече имаме работеща, местна екосистема.
Как новата икономическа обстановка, като забавяне на световната икономика, навлизане в рецесия на някои пазари и по-високите лихви се отразяват върху наличието на средства за рискови инвестиции?
Със сигурност инвестициите се свиват, оценките падат, но това е нормално, минаваме през цикли, няма как всичко постоянно да върви нагоре. При нас тези процеси се появяват с известно забавяне, инерцията ни води поне една година след световните тенденции. Хубавото е, че повечето фондове в момента са активни, имат капитал и инвестират.
Но със сигурност вече се усеща. Трябва да има преосмисляне, общото очакване е да се забави растежът. Виждаме какво се случва дори с технологичните гиганти, които започнаха вълна от съкращения. Но в това няма нищо страшно, по този начин се маха „пяната“ от пазара и остават истински конкурентните фирми и реалните бизнес модели.
Със сигурност ще минем през някакво свиване на инвестициите и по-голяма взискателност към компаниите. След като доходността на държавни ценни книжа в региона скочи на 6 – 8%, очевидно е, че изискванията към рисковото инвестиране ще се увеличат.
VC фондовете са критикувани за това, че лесно инвестират в софтуерни и свързани с услуги стартиращи компании, но неохотно финансират хардуерни производители, защото при тях бизнесът по-трудно скалира. Какво може да се направи по този проблем?
Това е така, но истината е, че в момента има и фондове, включително и нашия – Silverline Capital, които гледат повече към традиционните индустрии, не само задължително към софтуер и технологии. Това, което наблюдаваме, е, че голяма част от компаниите с нисък потенциал за растеж правят сравнения с такива компании, които лесно скалират. Гледат техните оценки и се получава несъвместимост между инвеститори и компании за инвестиране. Това е един от казусите.
Другото е, че за съжаление, има много малко български компании, които произвеждат продукт, конкурентен в световен мащаб. Конкуренцията навън е ожесточена, нашият пазар е малък и фондовете гледат инвестициите в контекста на международна експанзия, и търсят доказателство, че те са конкурентни поне спрямо компаниите в региона.
Огромната част от европейските средства за иновации се преразпределят чрез Фонда на фондовете (ФМФИБ), който след това ги предоставя на VC фондовете. Ефективен ли е този механизъм?
Виждаме, че хората във Фонда на фондовете, особено през последните години, изключително много се стараят да се подобри, каквото е възможно. Проблемът е, че се получава дисонанс между Фонда като инвеститор и Европейския инвестиционен фонд (ЕИФ) като инвеститор. Изискванията на управляващите органи, на администрациите към Фонда на фондовете, съответно към фондовете, в които той инвестира, и съответно към самите компании са изключително натоварващи за всички по веригата и в голямата си степен според нас са ненужни. В края на краищата парите на Фонда и тези, които се управляват от EИФ, са от едни и същ основен източник – европейските структурни фондове, и не би трябвало да има големи разлики в начина, по който те оперират. Трябва да се уеднакви подходът, дори да инвестират заедно, Фондът на фондовете да се възползват от опита, който ЕИФ има, все пак те са най-големият фонд на фондовете в Европа. Няма причина да няма по-дълбока кооперация между тези две структури.
В момента е тежко и за колегите във Фонда, и за самите фонд мениджъри, и за самите компании. От това България няма никаква полза. Мисли се в тази посока, но е въпрос и на политическа воля. Трябва да са независими, трябва да се ползват най-добри практики, трябва да има и по-голямо сътрудничество между Фонда на фондовете, EИФ, а сега и Българската банка за развитие, която също ги конкурира със собствения си инвестиционен фонд. Хубавото е, че и трите структури са под шапката на Министерството на иновациите и растежа и има потенциал да се рационализира цялостният подход.
Каква е бързата мярка, която може да бъде взета, за да се реши този проблем?
Нещата са чисто оперативни, не трябва да се вземат тежки политически решения. Програмата JEREMIE, която е към ЕИФ, ББР и Фонда на фондовете, трябва да имат една координирана програма – какви фондове търсят, кой в коя ниша е, дали може да се ползват правилата на ЕИФ за подбор на фондове, а ЕИФ да инвестира в същите фондове. Струва ми се, че е лоша идея ББР директно да инвестира в дялови инвестиции, за всяка банка това е лоша идея и в нито една от търговските банки това не се случва.
Нужна е оптимизация на процеса, а в България, за съжаление, това, което се случва, е „разделяй и владей“ – всеки хваща някаква ниша, нещо прави, но интересът трябва да бъде национален. А националният интерес е да има работеща, гледаща в една посока структура, която изпълнява политики, зададени от правителството. Какъв тип иновации? Кои сектори са приоритетни? Защо?
Това, което според мен може да се случи, е да се намери общ подход и структура между ББР, Фонда на фондовете и ЕИФ да работят в синхрон по най-улеснените правила, докато защитават публичния интерес.
Нашият екип е менажирал поредица от фондове с различни инвеститори, но такава административна тежест, с която се сблъскват всички фонд мениджъри на ФМФИБ, съответно компании, няма. Всеки по административната верига има своята логика, но на финала резултатът не е добър. ФМФИБ е между чука и наковалнята – от него управляващите органи на оперативните програми изискват, те пък са структурирани да проследяват грантове, а не инвестиции и заеми, и директното трансфериране на същата логика не работи. Ако това не се оправи, по-качествените посредници няма да изберат да работят с държавните структури и това ще е зле за всички. Но има желание и разбиране по тези теми от всички участници и съм убеден, че ще се намери работещ подход.
Можете да намерите Business Global в пунктовете на Inmedio в моловете, в големите търговски вериги, в повечето от веригите бензиностанции, както и в централните пунктове за разпространение на печатни издания. Приятно четене!
Абонирай се!
Абонамент за списание BGlobal може да заявите:-във фирма &bd...