Устойчивото развитие на бизнеса – мисия задължителна
Ако искат да останат на пазара след 10 г., българските компании трябва да се научат да прилагат ESG стандартите
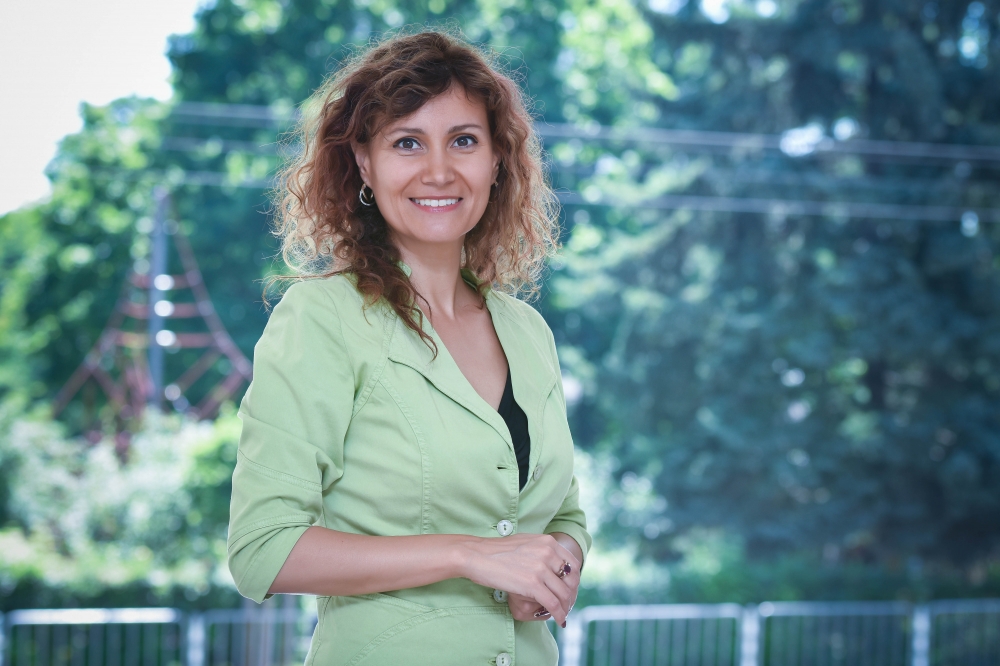
Източник: Тони Тончев
Д-р Марина Стефанова е председател на Управителния съвет на Българската асоци-ация на КСО специалистите и главен асистент в Стопански факултет на Софий¬ския университет „Св. Климент Охридски“, където е и директор на магистърска програма „Отговорно и устойчиво управление“. От 2007 г. e сертифициран консултант по корпоративна социална отго¬ворност към Организацията за индустриално развитие на ООН (UNIDO). От 2008 г. е член на Огледалния комитет по раз¬работване на международния стандарт по социална отговор¬ност ISO 26 000 към Българския институт за стандартизация.
Текстът е публикуван в бр. 7 на сп. Business Global.
Автор: Марина Стефанова
В глобален план интегрираното отчитане набира скорост и макар това да звучи като модерна тенденция, която ще засегне единствено най-големите или публичните компании, които търсят финансиране през капиталовите пазари, истината е доста различна. За предприятията от ЕС разкриването на данните за екологичното, социалното и корпоративното управление се превръща в норма на поведение и комуникация. Разкриването на информация за тези нематериални активи, което е известно като ESG отчитане, засега не е задължително, но публичният натиск да се прилага може да се проследи в поне три направления.
Въпреки че още от 1996 г. съществуват доброволни международно признати стандарти, прилагани най-често от мултинационалните компании, те подпомагат системните действия в областта на корпоративната устойчивост на ограничена група заинтересовани бизнеси. Въвежданите иновации и добри практики ги надграждат постоянно и превръщат нефинансовото отчитане в една сложна взаимосвързана система от показатели. И макар и доброволна, поради своята всеобхватност се налага като водеща през последните 3 – 4 години.
От друга страна, по същото време на територията на ЕС наблюдаваме огромна активност в посока развитие на законодателна рамка, която да задължи определена група предприятия да оповестяват нефинансова информация, вкл. и тази за разнообразие в бордовете на компаниите (по отношение на възраст, пол, образование и професионален опит). За България броят на задължените предприятия е близо 80 и те се придържат към утвърдените от Министерството на финансите допълнителни указания за минимално очакваното съдържание на подобни отчети.
Въпреки незадължителния си характер и все още недостатъчно разработената материя (в сравнение с конкретиката на счетоводните стандарти), основните насоки на нефинансовата информация включват данни за правата на човека, трудовите практики, околната среда, антикорупционните практики, потребителските въпроси и пряко заимстват от популярната и утвърдена рамка на Глобалната инициатива за отчетност. И ако към сегашния момент законовите изисквания са предназначени за големите предприятия, то с подготвян пакет директиви Европейската комисия ще прехвърли тези изисквания към всички малки и средни предприятия, които участват в глобалните вериги за доставки. Задълженията, които трябва да влязат в сила след 2 години, включват зачитане на правата на човека, околната среда и доброто управление, вкл. с ангажимента да не причиняват или не допринасят за причиняването на потенциални и действителни неблагоприятни въздействия, и също – да ги предотвратяват и смекчават.
Не на последно място, след 2015 г. под натиска на международните политически споразумения наблюдаваме увеличено търсене на устойчиви инвестиции, които ясно да балансират кредитните портфейли на инвестиционните фондове между бързооборотни и привлекателни като възвръщаемост инвестиции и дългосрочните устойчиви проекти. Това е особено видимо в Европейския зелен пакт. На пръв поглед може да изглежда, че съществуват множество и несвързани активности в тази посока, но в основата си те покриват изложеното в инициативата на ООН за отговорни финанси.
И ако пазарите имат две лица, то новите поколения, в ролите си на клиенти, служители и инвеститори, също оказват натиск върху компаниите да спазват определени стандарти за околна среда, корпоративно управление и социална отговорност. Такава повишена чувствителност се забелязва и в България, особено при най-младите, 20 – 30-годишните. Те се превръщат в движеща потребителска сила, която чрез изборите си изповядва своите ценности и търси да се идентифицира с успешни брандове, чиито ценности са въплътени в рекламните лица на тези компании, в техните социални инициативи. Въпреки че тази подкрепа е разпръсната в множество хора, техните ежедневни малки финансови избори реално променят политиките и продуктовите гами на ритейлърите. Процесът е естествен и заради това се случва по-бавно, но последиците от промененото мислене са необратими.
Къде е България
У нас ESG стандартите очаквано се прилагат основно от големите мултинационални компании, чиято корпоративна култура привнася подобни процеси и теми в ежедневния бизнес в страната. Друга заинтересована група са публичните дружества и такива в обществен интерес, които, спазвайки Закона за счетоводството, са задължени всяка година да публикуват нефинансови декларации в своите годишни отчети. От трета страна, имаме ново поколение предприемачи, които още със стартирането на своята търговска дейност залагат на подобен бизнес модел. Някои ги наричат социални, други – зелени предприятия, но особеното при тях е, че ESG е част от основния бизнес, а не страничен за работата ангажимент.
Ако се водим от номиналния брой предприятия, това е нищожен процент от българските дружества. Но ако реферираме към ТОП 300 работодатели (класацията на консултантската компания ICAP, бел.ред.), повече от една трета от тях водят такава отчетност, което означава, че най-големите са най-ангажирани. Това е добро начало, защото следващият пакет директиви, които влизат в сила от 2023 г., задължават тези фирми да проверяват регулярно своите доставчици как работят и последните ще са длъжни да се отчитат с подобни резултати към тях, особено по темите климат, въглеродни емисии и права на човека.
Преди дни Европейската комисия публикува предложението за изменение на сегашните правила и засилване на корпоративното отчитане чрез въвеждането на т.нар. „отчитане на устойчивото развитие“ на компаниите. В него темата „климат и климатично въздействие“ е развита в детайли и включва оценка на нефинансовите рискове по начин, който досега беше валиден за финансовите рискове. Всяка фирма трябва да опише как климатичните промени въздействат върху същината на нейния бизнес и как тя с ежедневната си търговска дейност влияе върху изменението на климата. Основни показатели ще бъдат емисиите, използваната електроенергия, възобновяемите и невъзобновимите материали и т.н. Тези изисквания ще бъдат и част от аргументите за достъп до европейско грантово и/или банково финансиране.
Освен това наскоро приетата таксономия на инвестициите, с която се въведе класификация на активите и дейностите (дали отговарят на поставените в Зелената сделка екологични цели), води до много бърза промяна на портфейлите на търговските банки, която очаквам да завърши в близките 1 – 2 години. Те и в момента разработват банкови продукти, които ще станат основни и няма да са приложими за „кафяви“ инвестиции.
Какво трябва да се случи
Пред българските компании стои голямото предизвикателство да се научат да прилагат ESG стандартите. Това означава повишаване на квалификацията, инвестиции в зелена инфраструктура, развитие на социалните политики, активна работа с независими външни партньори и проверки.
В момента цялата ни икономика е настроена за бърза възвръщаемост на инвестициите и определено не сме готови за промените, които настъпват в нормативната и финансовата среда. Ако компаниите искат да останат на пазара в следващите 10 години, би трябвало да са готови да се разделят със старото си мислене и планиране. Ако през тази година създадем стабилна политическа обстановка, която е отворена да осъзнава и управлява идващите промени, бихме могли да използваме възможностите в Плана за възстановяване и устойчивост като стимул за бърз и умен преход. Но ако и тези пари изхарчим по начина, по който сме правили досега, и не приемем, че инвестиционният елемент е неразривно свързан с прехода към зелена и кръгова икономика, ще се забавим още 5 – 6 години. Това означава, че ще платим най-високата цена и много фирми ще отпадат от пазара, без да имат достъп до финансиране.
Онова, върху което трябва да се фокусираме, е смело отваряне и опознаване на предимствата на нисковъглеродната икономика, активно тестване на иновативни инженерни и продуктови решения, създаване на конкурентни и атрактивни проекти и бързи стъпки за тяхното изпълнение.
Абонирай се!
Абонамент за списание BGlobal може да заявите:-във фирма &bd...